
Précédemment dans la vie de Manon :
Épisode 1 : Un casse-tête immobilier, des simulations, et une décision
Épisode 2 : Une vie pro passée à la moulinette (congé parental, freelance, projet perso)
🥁 roulements de tambours 🥁
Retour de Manon pour un épisode particulier : aujourd’hui, on parle de tuiles, de galères, de coups du sort et de tragédie grecque.
Vous la connaissez bien maintenant : 33 ans, passionnée de théâtre, cadre dans une boîte du CAC 40, maman d’un petit loulou de 2 ans, propriétaire de son appart, fraîchement mariée. Et 28 000 € sur son compte courant. (On y reviendra, promis, prochain épisode.)
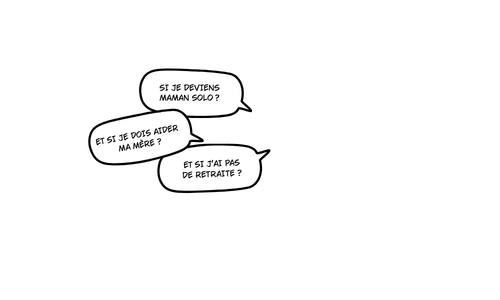
Pour Manon, le plus grand déclic de psychologie financière n’est pas venu d’un tableau Excel ou d’une simulation de rendement, mais d’une heure passée ensemble à visualiser le pire.
Visualiser ses propres scénarios catastrophes, ça sert à plein de choses :
Il ne faut pas tout mélanger :
Les averses sont prévisibles : aussi fidèle soit-elle, la Capy-Mobile devra être remplacée un jour. Et le parapluie financier c’est la liquidité du patrimoine, c’est-à-dire l’argent disponible facilement et rapidement.
L’approche Cayas, c’est de faire les provisions en juste proportion.

Les tempêtes, c’est autre chose : on parle cette fois d’un bouleversement de l’équilibre financier. C’est très incertain, on ne le souhaite à personne. C’est typiquement ce qui empêche de dormir la nuit.
Pour Manon, ça ressemble à ça :
On va regarder tout ça dans des scénarios alternatifs, c’est-à-dire dans le bac à sable de son Plan de vie. La limite de la simulation, c’est l’imagination. Cette fois, au lieu de simuler l’impact de partir en vacances deux fois par an au lieu d’une, on regardera les déviations, les routes barrées et les itinéraires de secours.
Ce sont des simulations à la machette. Souvenez-vous qu’on cherche à simuler le pire scénario. Il y a toujours des optimisations possibles à droite à gauche, surtout quand on est débrouillarde comme Manon. Mais vous négociez avec vos cauchemars, vous ?
La maman de Manon n’est plus toute jeune.
Et puis parce que c’est ça qui est fun dans la vie, c’est aussi à cette période que Manon devra financer les études de ses enfants. Et ça, c’est non-négociable pour elle.
On estime la future retraite de Manon à 50 % de la pension estimée aujourd’hui pour elle par Info Retraite.

Ça casse, bien sûr. 100 % d’échec.
Au bout d’un moment, quand on dépense beaucoup plus que ce qu’on gagne, la tirelire s’épuise.

Pourtant, Manon est « agréablement surprise » : ça casse, bien sûr, mais pas avant 2047 ! C’est-à-dire qu’elle aura eu le temps d’avoir tout géré toute seule, d’avoir payé l’aide à domicile et l’EHPAD, et d’avoir payé cinq ans d’études à ses deux gaminous.
« Non, mais c’est vrai que toutes ces catas, c’est pas réaliste. » (Eh. C’est pas moi qui l’ai dit.)
Manon reprend la main. Déjà, jamais elle ne dépensera 65 000 € par an sans le revenu de son conjoint. Première chose, on sort ses hobbies bien chers à lui (la chute libre et la soufflerie) et les grosses vacances. Ensuite, on loue plus petit et moins cher.
On passe à 50 000 € de dépenses annuelles, puis à 40 000 € quand les enfants auront quitté le nid.

Ça casse toujours. Mais ! En 2072, quand Manon aura 80 ans.
Sa réaction, c’est un soupir de soulagement. Ajuster le niveau de dépenses, c’est juste un levier parmi d’autres. On n’a pas pris en compte d’augmentation des revenus, par exemple. Et puis, elle a l’air assuré en le disant : elle « fera ce qu’il faut » si besoin.
L’angoisse s’éloigne.
Évidemment, tout ceci est resté un scénario alternatif. Mais qui a servi à prendre des décisions :
Ah la la ! Ces 28 000 € toujours stagnants sur son compte courant ! Et le reste aussi : le plan épargne entreprise, l’assurance-vie et tutti quanti… C’est le moment, ça y est 😊
Dans le 4e et dernier épisode de cette série, je vous donne concrètement le plan financier qu’on a conçu pour Manon, la mise en place, et ce qu’elle a à faire chaque mois.
Affaire à suivre ;)
***
Manon a choisi la formule Avancée de Cayas Accompagné.
Vous aussi, vous voulez démêler votre pelote de projets ? Choisissez la formule qui vous correspond.
Regarder le pire en face a une vertu qu’on ne soupçonne pas : quand on sait que son plan peut l’encaisser, on ose enfin construire le meilleur.
Troisième épisode avec Manon : maman solo, étau générationnel, retraite rognée… Son plan tient-il le choc des pires scénarios ? On vous le dit tout de suite : ça casse. Et pourtant, Manon en ressort soulagée.

Interactive Brokers est l’un des courtiers les plus complets du marché, mais son interface peut intimider. Ce guide technique étape par étape vous aide à remplir les questionnaires d'expérience, choisir le bon type de compte et préparer les justificatifs nécessaires pour valider votre dossier en 24 heures.
Une bonne stratégie financière, ce n’est pas forcément celle qui maximise le rendement. C’est celle qui permet de construire la vie qu’on a vraiment envie de vivre.
Continuons avec le cas de Manon : congé parental, freelance, projet perso… Combien lui coûterait une année auprès de Bébé n°2 ? Une fois les chiffres posés, les décisions deviennent étonnamment plus simples.


