

Cet article accompagne le premier épisode du podcast Cayas consacré au levier, une discussion entre Vincent, cofondateur de Cayas, et Guillaume, responsable scientifique chez Cayas.
Le volatility drag est l’écart entre le rendement moyen (arithmétique) d’un portefeuille et son rendement composé (géométrique), celui qui décrit réellement l’évolution d’un patrimoine dans le temps. À rendement moyen égal, plus un portefeuille est volatil, moins il s’enrichit dans la durée.
Exemple : une baisse de 50 % suivie d’une hausse de 50 % donne un rendement moyen de 0 %, mais le patrimoine a perdu 25 %. Il faut une hausse de 100 % pour effacer une baisse de 50 %.
Ordre de grandeur : le volatility drag vaut environ σ² / 2, où σ est la volatilité annuelle. Pour les actions Monde (volatilité 16,7 %), il coûte environ 1,4 % par an.
Le volatility drag touche tous les portefeuilles risqués, pas seulement les portefeuilles levés. Il diminue simplement très vite quand on se désendette : avec un levier L, il vaut L² × σ² / 2. Pour les actions Monde, il passe de 1,4 % par an à un levier de 1 à environ 0,35 % par an à un levier de 0,5.
Chez Cayas, le levier est mesuré sur le patrimoine entier :

Exemple : un appartement de 160 000 €, 10 000 € sur un livret et 130 000 € de crédit. Patrimoine net = 160 000 + 10 000 − 130 000 = 40 000 €. Exposition aux actifs risqués = 160 000 €. Levier = 160 000 / 40 000 = 400 %.
Le levier se mesure sur le patrimoine entier, jamais sur une seule ligne. Un ETF World ×2 qui pèse 20 % d’un portefeuille par ailleurs composé d’obligations et d’or ne fait pas un patrimoine levé deux fois.
Pour un patrimoine levé L fois et ramené chaque jour à ce levier, le rendement composé annuel vaut approximativement :
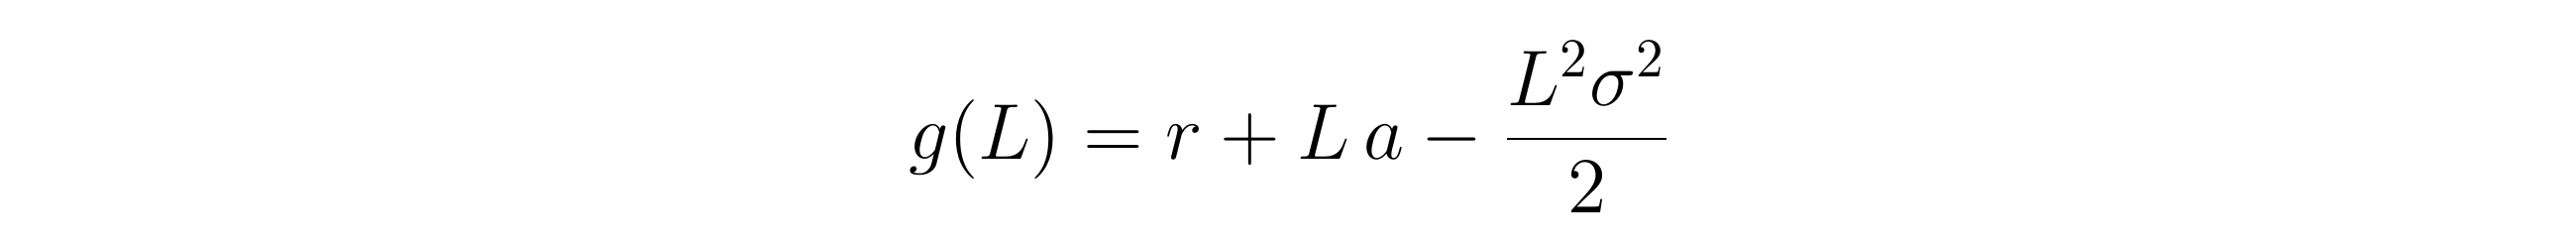

Doubler le levier double le gain mais quadruple le volatility drag. Le rendement composé monte d’abord presque en ligne droite, puis s’infléchit, atteint un sommet et redescend. C’est une parabole en fonction du levier.
Cette formule est une approximation dite brownienne. Sur les séries historiques utilisées ici, elle place le sommet à moins de 2 % du sommet calculé exactement.
Le levier de Kelly est le levier qui maximise le rendement composé à long terme. C’est le sommet de la parabole :
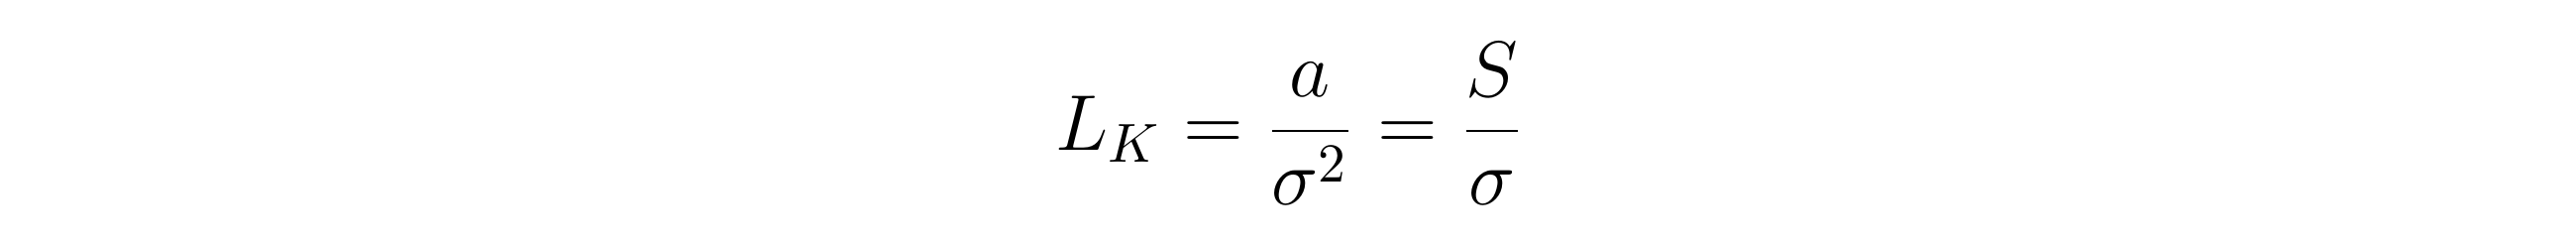
où S = a / σ est le ratio de Sharpe, le rendement excédentaire par unité de risque.
En pratique : levier de Kelly = ratio de Sharpe / volatilité de l’actif avant levier. Un portefeuille à 10 % de volatilité et un Sharpe de 0,5 a un levier de Kelly de 5x. Le même portefeuille à 20 % de volatilité a un levier de Kelly de 2,5x.
La parabole étant symétrique autour de son sommet, à deux fois le levier de Kelly le rendement composé retombe exactement au taux de financement r, c’est-à-dire au rendement d’un patrimoine entièrement en cash.


Lecture du graphique :
Hypothèses : financement à 3 %, levier ramené chaque jour à sa cible.

Rendement composé annuel selon le levier :

Pour Situational Awareness, la période ne couvre que dix-huit mois : c’est une illustration, pas une mesure solide.

Avec un Sharpe de 0,5, un Bitcoin levé deux fois porte deux fois la volatilité du Bitcoin pour un rendement composé espéré égal à celui d’un livret réglementé. Sur l’historique long, la volatilité du Bitcoin a été plutôt de 70 à 80 %, ce qui place le levier ×2 encore plus haut.
Cela dépend de la volatilité de ce qu’on lève, pas du chiffre du levier.
Le bon et le mauvais levier ne se distinguent pas par le chiffre affiché, mais par la volatilité de ce qu’on lève.
Le levier de Kelly correspond à un investisseur d’aversion au risque γ = 1 (utilité logarithmique), soit un profil très agressif. Pour une aversion au risque γ quelconque, le levier optimal est :
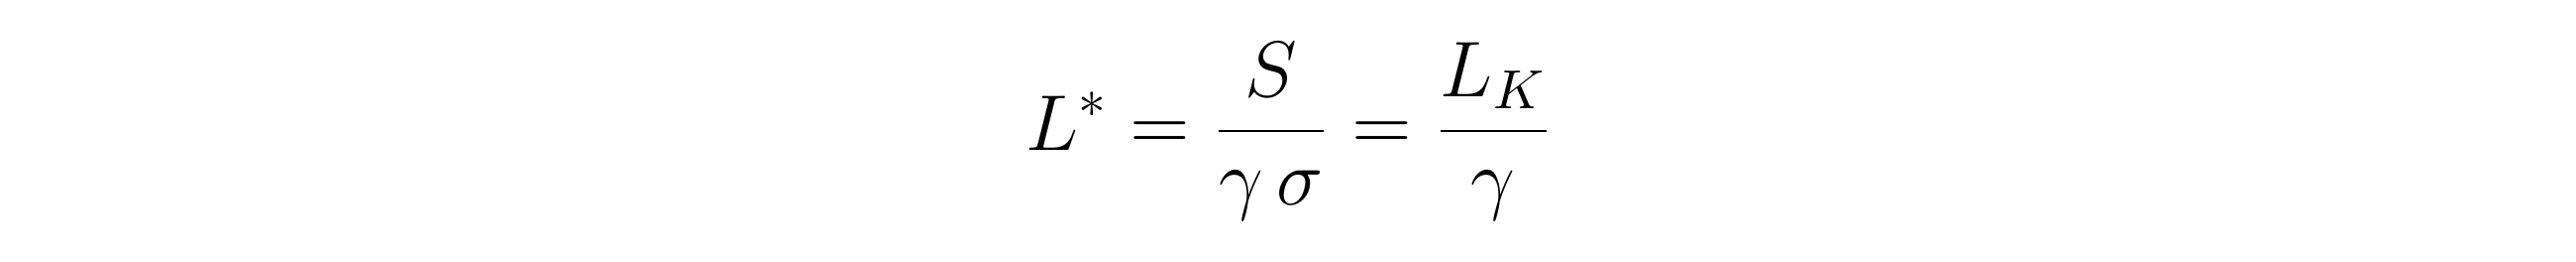
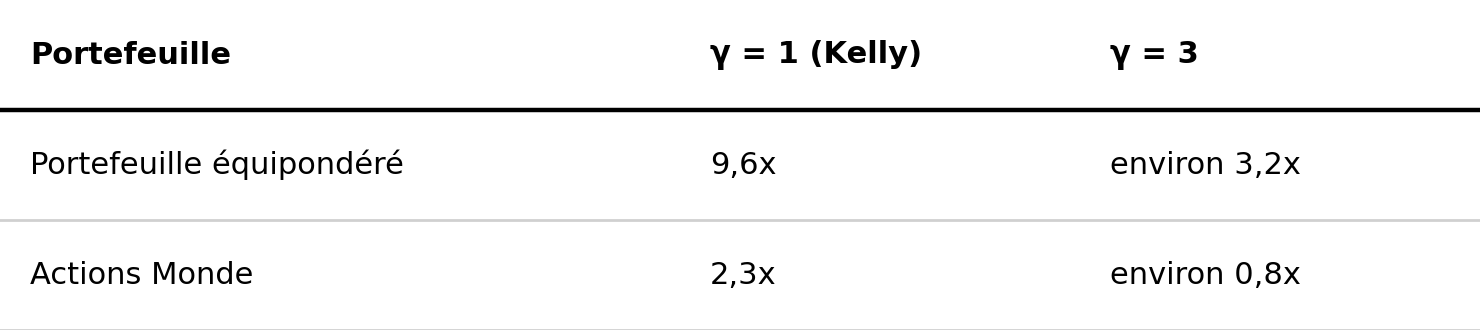
Oui. Tout portefeuille risqué subit un volatility drag d’environ σ² / 2 par an, soit environ 1,4 % pour les actions Monde. Le levier l’amplifie comme le carré du levier.
Levier de Kelly = ratio de Sharpe / volatilité, ou de façon équivalente rendement excédentaire / variance.
Sur 1988-2025, avec un financement à 3 %, le levier qui a maximisé le rendement composé des actions Monde est de 2,3x. En pratique, une fraction de ce levier est recommandée.
Parce que le rendement composé est une parabole symétrique autour du levier de Kelly. À deux fois Kelly, il retombe au taux de financement, soit le rendement du cash.
Avec une volatilité de l’ordre de 50 %, un Bitcoin ×2 dépasse le levier de Kelly même avec un Sharpe de 0,8. Avec un Sharpe de 0,5, il ne rapporte en espérance que le rendement du cash.
Parce qu’elle réduit la volatilité du patrimoine. Le levier de Kelly étant inversement proportionnel à la volatilité, un portefeuille diversifié supporte un levier bien plus élevé qu’un actif concentré.

Qu’est-ce que le volatility drag ? Pourquoi le levier finit-il par détruire du rendement ? Et comment le levier de Kelly (Sharpe / volatilité) fixe-t-il le levier maximal d’un portefeuille ? Exemples chiffrés.

Regarder le pire en face a une vertu qu’on ne soupçonne pas : quand on sait que son plan peut l’encaisser, on ose enfin construire le meilleur.
Troisième épisode avec Manon : maman solo, étau générationnel, retraite rognée… Son plan tient-il le choc des pires scénarios ? On vous le dit tout de suite : ça casse. Et pourtant, Manon en ressort soulagée.
Interactive Brokers est l’un des courtiers les plus complets du marché, mais son interface peut intimider. Ce guide technique étape par étape vous aide à remplir les questionnaires d'expérience, choisir le bon type de compte et préparer les justificatifs nécessaires pour valider votre dossier en 24 heures.


